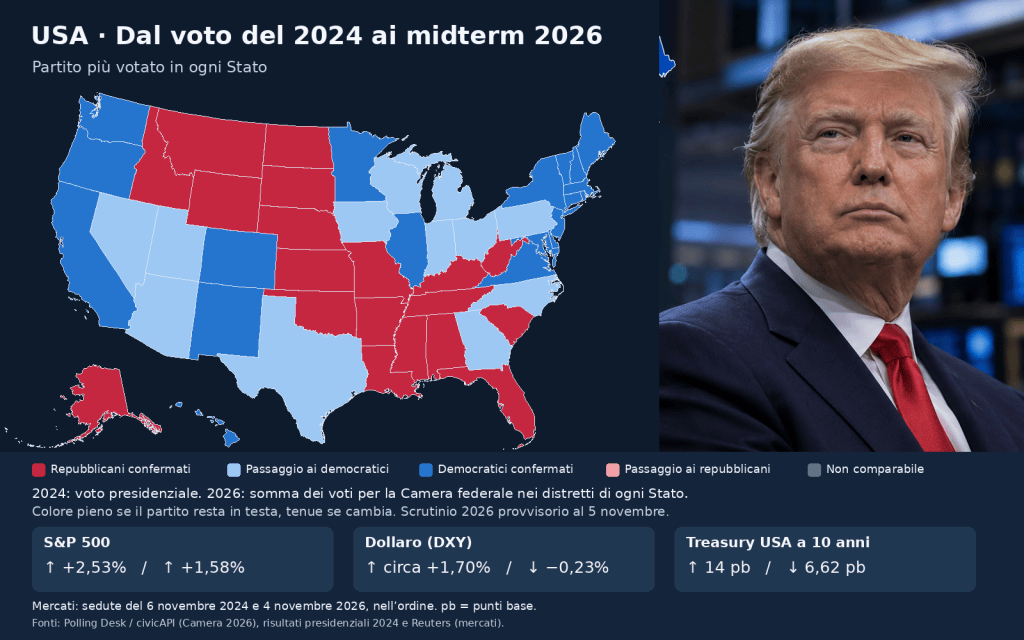
Dalle presidenziali del 2024 ai midterm del 2026, le azioni sono salite in entrambe le sedute, mentre dollaro e rendimenti dei titoli di Stato americani si sono mossi in direzioni opposte.
Il 6 novembre 2024, all’indomani della vittoria di Donald Trump alle presidenziali americane, il Dow Jones ha guadagnato il 3,57%. Due anni dopo, il 4 novembre 2026, all’indomani delle elezioni di metà mandato che hanno consegnato ai democratici il controllo di Camera e Senato secondo le proiezioni riportate da Reuters e Associated Press, lo stesso indice è salito del 3,03%. Anche l’S&P 500 e il Nasdaq Composite hanno chiuso in rialzo in entrambe le sedute. Come si spiega che Wall Street abbia reagito nello stesso modo a due risultati politici tanto diversi? (Reuters, 6 novembre 2024 e 4 novembre 2026; Associated Press, 4 novembre 2026). www.investing.com
Una parte della risposta si trova fuori dal mercato azionario. Nel 2024 il rendimento del titolo di Stato americano a dieci anni è salito di circa 14 punti base, al 4,43%, e l’indice del dollaro ha guadagnato circa l’1,7%. Dopo le elezioni di metà mandato il rendimento del decennale è invece sceso di 6,62 punti base, al 4,88%, e il dollaro ha perso lo 0,23%. In entrambi i casi le azioni sono salite, ma la direzione dei rendimenti e del cambio è stata opposta. È da qui che conviene partire per capire quali aspettative siano cambiate (Reuters, rilevazioni del 6 novembre 2024 e del 4 novembre 2026). www.reuters.com
Nel 2024 gli investitori hanno cominciato a fare i conti con ciò che una nuova amministrazione Trump avrebbe potuto realizzare. Le prospettive di tagli fiscali e deregolamentazione hanno sostenuto le aspettative sugli utili delle imprese. Sul mercato dei titoli di Stato, invece, contavano anche il possibile aumento del deficit e il rischio che i dazi esercitassero pressioni sui prezzi. Le due reazioni possono convivere. Chi compra un’azione può attendersi maggiori utili. Chi presta denaro al Tesoro per dieci anni può chiedere un rendimento più alto se teme che l’inflazione eroda il valore di quanto riceverà o che lo Stato debba finanziarsi emettendo più debito (Reuters, 6 novembre 2024). www.investing.com
I dazi, del resto, sono uno strumento di politica commerciale con un obiettivo di politica interna. Nell’aprile 2025 la Casa Bianca ha motivato il loro impiego richiamando l’indebolimento della manifattura americana e la dipendenza da filiere estere. Se vendere negli Stati Uniti un bene fabbricato altrove diventa più costoso, un’impresa può trovare conveniente produrlo sul posto. Ma tra la decisione di applicare un dazio e l’apertura di uno stabilimento passa del tempo. Nel frattempo possono rincarare sia il prodotto finito sia i componenti importati da chi già produce negli Stati Uniti. E un’impresa può trovare più conveniente cambiare fornitore estero. Il dazio può dunque produrre effetti sui costi prima di produrre effetti sulla geografia degli investimenti. Quanto questo abbia inciso sul voto di metà mandato resta da accertare (Casa Bianca, 2 aprile 2025). www.whitehouse.gov
Con l’Iran il rapporto fra politica estera e politica interna si vede attraverso un altro prezzo, quello dell’energia. Lo Stretto di Hormuz conta perché da lì passa anche il petrolio esportato da altri paesi del Golfo. Un aumento del rischio per le forniture può riflettersi sul costo del greggio e, attraverso la benzina e i trasporti, raggiungere i bilanci delle famiglie americane. La guerra ha avuto anche un costo politico più diretto. Secondo l’AP Voter Poll, circa sei elettori su dieci hanno giudicato sbagliata la decisione di intervenire militarmente contro l’Iran. Trump stesso ha riconosciuto che il conflitto ha contribuito alla sconfitta repubblicana. Il dato misura il giudizio sull’intervento. Quanto di quel giudizio dipenda dai rincari, dalla durata della guerra o dal dissenso sulla scelta militare resta una questione aperta (Associated Press e Reuters, 4 novembre 2026). apnews.com
A questo punto occorre distinguere la durata degli interessi strategici dalla durata degli strumenti scelti per perseguirli. Sul nucleare iraniano, l’amministrazione Obama ha sostenuto l’accordo multilaterale del 2015, che limitava il programma di Teheran in cambio di un alleggerimento delle sanzioni. Nel 2018 Trump ha ritirato gli Stati Uniti dall’accordo e ha ripristinato le sanzioni. L’interesse a impedire che l’Iran si dotasse di un’arma nucleare ha attraversato le due amministrazioni, mentre è cambiata la politica adottata per perseguirlo. Allo stesso modo, l’interesse americano per la sicurezza delle rotte energetiche del Golfo può sopravvivere a una sconfitta elettorale, mentre il voto può modificare il costo politico di un’escalation e il margine della Casa Bianca sulle decisioni che coinvolgono il Congresso (Congressional Research Service; Reuters e Associated Press, novembre 2026). www.everycrsreport.com
In questo quadro c’è anche una questione monetaria. La Cina è una destinazione centrale del greggio iraniano e sono documentati meccanismi di scambio che aggirano le sanzioni, oltre a singoli acquisti di petrolio iraniano regolati in yuan. L’Iran ha un rilievo particolare perché a questi rapporti commerciali si aggiunge la sua posizione su Hormuz. Pagamenti in yuan sono stati però segnalati anche per acquisti di petrolio russo. Questi elementi danno sostanza alla domanda su quanto conti, per Washington, la diffusione di circuiti energetici e finanziari alternativi. Per attribuire alla difesa del ruolo internazionale del dollaro un peso determinante nella decisione di entrare in guerra servirebbero evidenze specifiche. La motivazione pubblicamente indicata da Trump è stata impedire a Teheran di dotarsi di un’arma nucleare (U.S. Energy Information Administration, rapporto 2025; Reuters, aprile, settembre e novembre 2026). www.eia.gov
Si arriva così alla seduta del 4 novembre 2026. La maggiore chiarezza sull’esito del voto e la prospettiva di un Congresso in grado di condizionare l’agenda della Casa Bianca hanno offerto una spiegazione per il rialzo azionario. Nella stessa giornata è sceso il petrolio e, secondo Associated Press, questo ha contribuito alla flessione dei rendimenti dei Treasury. Il calo del greggio è compatibile con una riduzione del rischio percepito sulle forniture, ma una sola seduta non permette di stabilire quanto il voto abbia modificato le attese sulla guerra. Anche il lieve indebolimento del dollaro è coerente con la discesa dei rendimenti americani, senza che si possa attribuirlo per intero a quel movimento (Reuters e Associated Press, 4 novembre 2026). www.marketscreener.com
Il confronto tra le due sedute mette in evidenza la distanza tra il tempo delle strategie e quello dei prezzi. Nel 2024 il mercato azionario ha rivalutato i possibili benefici del programma di Trump per gli utili, mentre il mercato obbligazionario ha fatto i conti con i rischi per deficit e inflazione. Dopo le elezioni di metà mandato, gli investitori hanno dovuto rivedere le attese su ciò che la Casa Bianca avrebbe potuto realizzare e sui tempi per farlo. Una fabbrica richiede anni, una strategia nel Golfo può attraversare più presidenze e il prezzo della benzina entra nel bilancio familiare ogni settimana. I mercati possono rivedere in una seduta il costo e la probabilità del percorso, anche quando gli obiettivi di lungo periodo restano gli stessi.


Rispondi