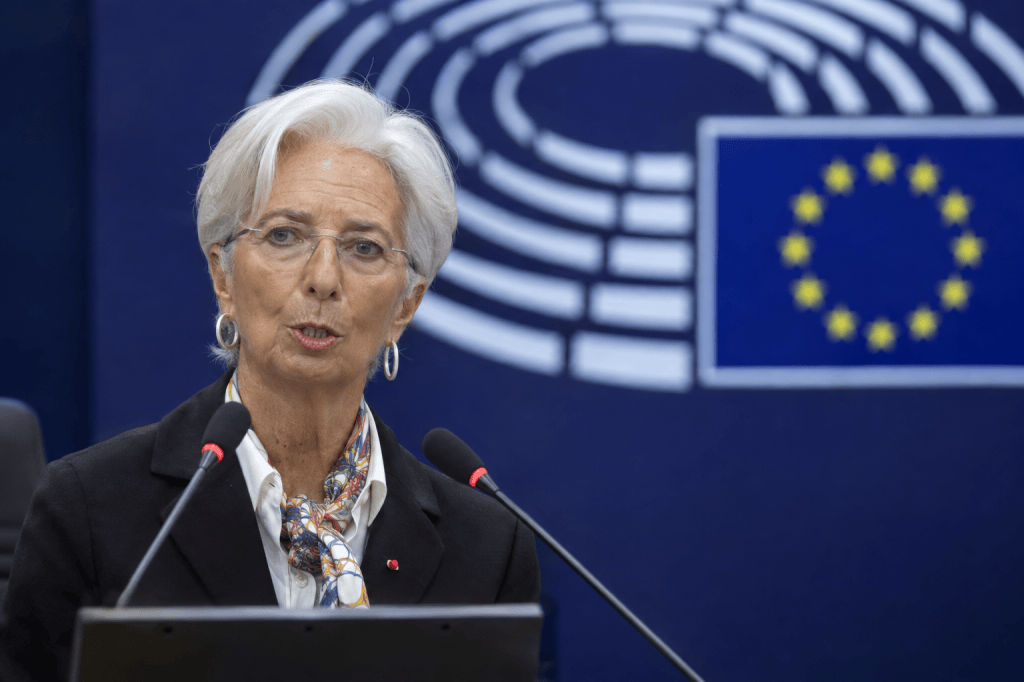
Dalle ragioni della nomina del 2019 alle dimissioni anticipate del 2026. Il confronto tra i possibili successori riapre una questione fondamentale: quanto sono stati efficaci gli aumenti dei tassi contro un’inflazione nata soprattutto dall’energia e dagli shock produttivi?
La decisione di Christine Lagarde di lasciare anticipatamente la presidenza della Banca centrale europea, annunciata il 29 ottobre 2026, potrebbe rappresentare qualcosa di più di un semplice avvicendamento ai vertici di una delle istituzioni più importanti dell’Unione europea. La presidente francese terminerà il proprio incarico il 7 febbraio 2027, con quasi nove mesi di anticipo rispetto alla scadenza naturale del mandato, prevista per il 31 ottobre dello stesso anno (BCE, comunicato stampa del 29 ottobre 2026).
Una scelta che arriva in un momento particolarmente delicato per l’economia europea, nuovamente alle prese con tensioni sui prezzi energetici, rischi inflazionistici e prospettive di crescita incerte.
Ma per comprendere la reale portata di questa decisione occorre tornare indietro di qualche anno, ricostruire le circostanze che portarono Lagarde alla guida della BCE e interrogarsi su una questione che, troppo spesso, rimane sullo sfondo del dibattito pubblico: la politica monetaria adottata negli ultimi anni ha effettivamente affrontato le cause dell’inflazione europea oppure ne ha prevalentemente contenuto gli effetti, trasferendo parte dei costi dell’aggiustamento su famiglie e imprese?
La domanda assume un significato ancora maggiore se si osservano i profili dei possibili successori, le cui posizioni non sono del tutto coincidenti.
Una nomina nata dagli equilibri politici europei
Christine Lagarde assunse la presidenza della BCE il 1° novembre 2019, succedendo a Mario Draghi, al termine di un procedimento di nomina che aveva preso forma nell’estate precedente.
Il 2 luglio 2019, infatti, i capi di Stato e di governo europei raggiunsero un’intesa sulle principali cariche istituzionali dell’Unione. In quell’occasione emersero, tra le altre, le candidature di Ursula von der Leyen alla presidenza della Commissione europea e di Christine Lagarde alla guida della Banca centrale europea.
La nomina definitiva arrivò il 18 ottobre 2019, dopo le consultazioni previste dall’articolo 283 del Trattato sul funzionamento dell’Unione europea (Consiglio europeo, comunicato del 18 ottobre 2019).
È opportuno ricordare un aspetto che non è soltanto formale.
La BCE è un’istituzione indipendente nell’esercizio delle proprie funzioni, ma i suoi vertici vengono nominati attraverso un procedimento nel quale i governi degli Stati membri esercitano un ruolo determinante.
Non si tratta di una contraddizione giuridica, perché l’indipendenza nell’assunzione delle decisioni monetarie e il procedimento di nomina sono due aspetti distinti, entrambi disciplinati dai Trattati. Tuttavia, questa architettura istituzionale pone una questione che merita attenzione: se la politica monetaria deve essere sottratta alle pressioni dei governi, quanto possono incidere gli equilibri politici che determinano la scelta delle persone chiamate a guidarla?
Nel 2019 la designazione di Lagarde si inserì in un accordo politico più ampio, nel quale Francia e Germania svolsero un ruolo centrale.
La scelta ricadde su una personalità che, pur avendo guidato il Fondo monetario internazionale dal 2011 al 2019, proveniva da un’esperienza prevalentemente politico-istituzionale, essendo stata anche ministra dell’Economia francese.
Il suo mandato, della durata di otto anni e non rinnovabile, avrebbe dovuto concludersi il 31 ottobre 2027.
Perché lasciare prima della scadenza?
La motivazione ufficialmente espressa da Lagarde riguarda il desiderio di recuperare una maggiore libertà di intervento su questioni che non appartengono strettamente alla politica monetaria.
La presidenza della BCE impone infatti una particolare prudenza nelle dichiarazioni pubbliche, soprattutto quando queste possono essere interpretate come prese di posizione politiche.
È una spiegazione che deve essere considerata per quello che è: una motivazione dichiarata dalla diretta interessata, non una circostanza che consenta automaticamente di escludere altre valutazioni.
La tempistica, del resto, presenta elementi che meritano una riflessione.
Nella primavera del 2027 si terranno le elezioni presidenziali francesi e il mandato di Emmanuel Macron si avvierà alla conclusione. Anticipare la successione alla BCE significa consentire agli attuali governi europei di affrontare la nomina prima che il risultato elettorale francese possa modificare gli equilibri politici.
L’Associated Press, nel servizio pubblicato il 29 ottobre 2026, ha evidenziato proprio questa coincidenza temporale, collegandola alle trattative per il rinnovo dei vertici dell’istituzione.
Sarebbe però improprio trasformare questa osservazione in una certezza sulle intenzioni di Lagarde. Non risultano elementi pubblici sufficienti per dimostrare che l’uscita anticipata sia stata concordata per condizionare la scelta del successore.
Resta il fatto che nel 2027 dovranno essere rinnovati anche altri incarichi di rilievo nel Comitato esecutivo, compreso quello dell’economista capo Philip Lane, mentre Isabel Schnabel ha annunciato il proprio trasferimento al Fondo monetario internazionale.
Si prospetta, dunque, un riassetto più ampio della sola presidenza, con la possibilità che vengano ridefiniti gli equilibri tra le diverse sensibilità economiche presenti all’interno della BCE.
La politica monetaria di Lagarde e il ritorno dell’inflazione
Per comprendere quali cambiamenti potrebbero derivare dalla nuova presidenza bisogna prima valutare il contesto nel quale Lagarde ha esercitato il proprio mandato.
Quando arrivò alla BCE, nel novembre 2019, l’economia europea era caratterizzata da un’inflazione contenuta e da tassi d’interesse estremamente bassi.
Pochi mesi dopo, la pandemia impose interventi straordinari per sostenere il funzionamento dei mercati finanziari e impedire che la crisi sanitaria si trasformasse in una crisi economica ancora più profonda.
Successivamente, tra il 2021 e il 2022, lo scenario cambiò radicalmente.
La ripresa della domanda dopo le restrizioni sanitarie si accompagnò alle difficoltà delle catene internazionali di approvvigionamento, all’aumento dei costi di trasporto e delle materie prime e, soprattutto, all’impennata dei prezzi energetici, aggravata dall’invasione russa dell’Ucraina.
L’inflazione nell’area euro raggiunse il 10,6% nell’ottobre 2022, secondo Eurostat.
Di fronte a questo fenomeno, la BCE avviò nel luglio 2022 un ciclo di aumenti dei tassi d’interesse che portò il tasso sui depositi dal -0,50% al 4,00% nel settembre 2023.
Si trattò di una restrizione monetaria di notevole intensità, con conseguenze sui finanziamenti bancari, sui mutui, sugli investimenti e, più in generale, sulle condizioni di accesso al credito.
Ma proprio qui emerge una questione economica fondamentale.
L’aumento dei tassi è uno strumento particolarmente efficace quando l’inflazione è alimentata da una domanda di beni e servizi superiore alla capacità produttiva dell’economia. Il problema diventa più complesso quando l’aumento dei prezzi nasce prevalentemente da una riduzione dell’offerta o dall’incremento dei costi di produzione.
Se il prezzo del gas aumenta perché diminuisce la disponibilità di energia sui mercati internazionali, l’aumento dei tassi non produce direttamente più gas, non elimina le strozzature logistiche e non riduce il costo delle materie prime.
Può, invece, ridurre la domanda attraverso il rincaro del credito e il rallentamento dell’attività economica.
Questo non significa che l’intervento della banca centrale sia necessariamente inutile. Anche uno shock originato dall’offerta può diffondersi agli altri settori, alimentare aspettative di ulteriori aumenti dei prezzi e innescare meccanismi di persistenza inflazionistica.
Significa, piuttosto, che occorre interrogarsi sulla proporzionalità della risposta monetaria e sui suoi effetti collaterali.
Una politica restrittiva può contribuire a contenere l’inflazione, ma può farlo anche comprimendo consumi, investimenti e produzione. Ed è proprio il rapporto tra benefici ottenuti e costi sostenuti dall’economia reale che dovrebbe essere valutato.
Due possibili successori, due sensibilità differenti
Tra i nomi emersi per la successione a Lagarde figurano Klaas Knot, già governatore della banca centrale olandese, e Pablo Hernández de Cos, già governatore della Banca di Spagna e attuale direttore generale della Banca dei regolamenti internazionali.
Entrambi possiedono una lunga esperienza nelle istituzioni monetarie, ma le loro dichiarazioni pubbliche mostrano differenze nell’approccio alla politica dei tassi.
Un contributo interessante arriva da una ricerca dello ZEW Mannheim, pubblicata il 31 marzo 2026, che ha analizzato con strumenti di intelligenza artificiale gli interventi pubblici di alcuni possibili candidati alla successione.
Lo studio evidenzia come, durante la fase di maggiore pressione inflazionistica, tutti abbiano assunto posizioni relativamente restrittive, pur mostrando differenze significative nell’intensità e nell’evoluzione dei rispettivi orientamenti.
Hernández de Cos è risultato storicamente più favorevole a politiche monetarie accomodanti, mentre Knot ha mostrato un’impostazione generalmente più prudente rispetto ai rischi inflazionistici (ZEW Mannheim, ECB Succession: Where Do the Potential Candidates Stand on Key Issues?, 31 marzo 2026).
La differenza non deve tuttavia essere esasperata.
Nessuno dei due ha sostenuto che l’origine energetica dell’inflazione europea rendesse automaticamente ingiustificato l’aumento dei tassi.
Knot, in particolare, in un intervento del 4 aprile 2022, riconosceva il peso delle strozzature produttive e dell’aumento dei prezzi energetici, ma sottolineava anche che la ripresa della domanda stava contribuendo alle pressioni inflazionistiche.
Secondo il banchiere olandese, proprio il rischio che gli aumenti dei prezzi diventassero persistenti rendeva necessario un intervento tempestivo della politica monetaria (De Nederlandsche Bank, The ECB strategic review and the inflation challenge, 4 aprile 2022).
Hernández de Cos ha invece manifestato una maggiore disponibilità a normalizzare la politica monetaria una volta emersi segnali sufficientemente convincenti di rallentamento dell’inflazione.
Le differenze riguardano quindi soprattutto il peso attribuito ai rischi di persistenza inflazionistica e ai costi economici di una restrizione prolungata.
Non vi sono, invece, evidenze sufficienti per sostenere che uno dei due avrebbe certamente evitato il ciclo di aumenti dei tassi deciso dalla BCE tra il 2022 e il 2023.
La domanda che l’Europa dovrebbe porsi
La discussione sulla successione a Lagarde rischia di concentrarsi eccessivamente sui nomi, sulle nazionalità e sugli equilibri tra i governi, lasciando in secondo piano la questione più importante.
L’inflazione europea degli ultimi anni non è stata un fenomeno riconducibile a una sola causa.
All’aumento dei costi energetici e alle difficoltà dell’offerta si sono aggiunti, in misura variabile nel tempo, il recupero della domanda, le pressioni sui prezzi dei servizi e i meccanismi di trasmissione dell’inflazione ai diversi comparti economici.
Attribuire tutto all’energia sarebbe quindi una semplificazione, così come sarebbe riduttivo spiegare l’intero fenomeno attraverso un eccesso di domanda.
Il punto è comprendere quale parte della successiva riduzione dell’inflazione sia stata determinata dalla politica monetaria e quale, invece, dalla normalizzazione dei mercati energetici e delle catene di approvvigionamento.
La distinzione non è secondaria.
Se una quota rilevante della disinflazione fosse derivata dal riassorbimento degli shock dell’offerta, bisognerebbe verificare se una politica monetaria meno restrittiva avrebbe potuto conseguire risultati comparabili con minori effetti negativi sull’economia.
Viceversa, se la restrizione avesse svolto un ruolo determinante nel contenere la diffusione degli aumenti dei prezzi, sarebbe necessario riconoscerne l’efficacia, pur valutandone i costi.
Non basta, dunque, osservare che l’inflazione è diminuita dopo l’aumento dei tassi per concludere che l’intera riduzione sia stata provocata da quella decisione. La successione temporale degli eventi non dimostra, da sola, un rapporto di causalità.
Per rispondere servono analisi econometriche, modelli controfattuali e una valutazione della trasmissione monetaria all’economia reale.
Il costo della politica monetaria per famiglie e imprese
Esiste, infine, un aspetto che merita particolare attenzione.
Quando una banca centrale aumenta i tassi, il costo del denaro tende a crescere per chi deve finanziarsi. Gli effetti, però, non si distribuiscono uniformemente.
Una famiglia con un mutuo a tasso variabile può subire un aumento della rata, riducendo le risorse disponibili per altri consumi.
Un’impresa che utilizza il credito bancario per finanziare il capitale circolante può trovarsi a sostenere maggiori oneri finanziari, anche quando la propria attività non ha contribuito in alcun modo a generare l’inflazione.
Un investimento produttivo che risultava economicamente sostenibile con un determinato costo del capitale può diventare meno conveniente quando quel costo aumenta.
La conseguenza è che la politica monetaria, pur perseguendo un obiettivo generale di stabilità dei prezzi, produce effetti distributivi concreti.
Per un’economia come quella italiana, caratterizzata da una presenza significativa di piccole e medie imprese e da un sistema di finanziamento nel quale il credito bancario conserva un ruolo importante, questi effetti meritano di essere valutati con particolare attenzione.
La stabilità dei prezzi è certamente un bene collettivo. Un’inflazione elevata e persistente riduce il potere d’acquisto, altera le decisioni economiche e penalizza soprattutto chi dispone di redditi meno facilmente adeguabili.
Ma anche gli strumenti utilizzati per ristabilire quella stabilità hanno un costo.
Il problema economico non consiste quindi nello scegliere tra inflazione e crescita come se fossero obiettivi necessariamente incompatibili. Consiste nel determinare quali strumenti e quale intensità d’intervento permettano di conseguire la stabilità monetaria con il minore sacrificio possibile per il sistema produttivo e per la collettività.
Cambierà davvero qualcosa dopo Lagarde?
La sostituzione del presidente non comporta automaticamente un cambiamento della politica monetaria.
Le decisioni della BCE vengono assunte dal Consiglio direttivo, composto dai membri del Comitato esecutivo e dai governatori delle banche centrali nazionali dei Paesi dell’area euro.
Il presidente esercita certamente un ruolo importante nell’orientare il confronto e nel favorire la formazione del consenso, ma non dispone di un potere autonomo di determinazione dei tassi.
Inoltre, chiunque sarà chiamato a guidare la BCE dovrà operare nel rispetto del mandato stabilito dai Trattati, che individua nella stabilità dei prezzi l’obiettivo primario della politica monetaria.
Le differenze tra Knot e Hernández de Cos potrebbero quindi tradursi in una diversa sensibilità nella valutazione dei rischi e nella scelta dei tempi dell’intervento, senza necessariamente produrre una trasformazione radicale dell’impostazione dell’istituzione.
La vera discontinuità, se vi sarà, dovrà essere verificata nelle decisioni concrete e nelle motivazioni economiche che le accompagneranno.
Una riflessione conclusiva
La fine anticipata della presidenza Lagarde offre l’occasione per affrontare una questione che supera le vicende personali e gli equilibri politici europei.
La moneta non è soltanto uno strumento tecnico attraverso il quale regolare gli scambi. Le condizioni della sua disponibilità, il costo del credito e le decisioni delle autorità monetarie influenzano direttamente la distribuzione delle risorse, la capacità di investimento delle imprese e le prospettive economiche dei territori.
Per questo la politica monetaria non può essere valutata esclusivamente osservando il raggiungimento di un obiettivo numerico, per quanto importante.
Occorre interrogarsi anche sul percorso seguito per raggiungerlo e sulle conseguenze economiche e sociali che ne derivano.
La successione a Lagarde potrebbe non produrre alcuna svolta significativa. Oppure potrebbe accompagnare una graduale revisione delle sensibilità presenti all’interno della BCE.
In entrambi i casi, la domanda rimane la stessa: di fronte a un’inflazione generata in misura importante da shock energetici e produttivi, quanto è opportuno affidare alla restrizione del credito il compito di riportare i prezzi sotto controllo?
Non si tratta di negare il ruolo della politica monetaria, ma di comprenderne i limiti e di valutarne l’efficacia senza trascurare i costi che essa può imporre all’economia reale.
Perché la stabilità monetaria è certamente una condizione essenziale per il funzionamento dell’economia, ma non dovrebbe essere considerata indipendentemente dalla capacità di quell’economia di produrre, investire e creare benessere.
Fonti e riferimenti
- Banca centrale europea, ECB President Lagarde to step down on 7 February 2027, 29 ottobre 2026.
- Consiglio europeo, Christine Lagarde appointed President of the European Central Bank, 18 ottobre 2019.
- Associated Press, David McHugh, European Central Bank head resigns, allowing EU leaders to choose successor before French election, 29 ottobre 2026.
- Reuters, ECB President Lagarde resigns effective Feb 7, 29 ottobre 2026.
- ZEW Mannheim, ECB Succession: Where Do the Potential Candidates Stand on Key Issues?, 31 marzo 2026.
- De Nederlandsche Bank, Klaas Knot, The ECB strategic review and the inflation challenge, 4 aprile 2022.
- De Nederlandsche Bank, Klaas Knot, In resolute pursuit of price stability, 2022.
- Eurostat, statistiche sull’inflazione armonizzata dell’area euro, ottobre 2022.
- BCE, serie storiche dei tassi ufficiali e decisioni di politica monetaria, 2022-2023.


Rispondi