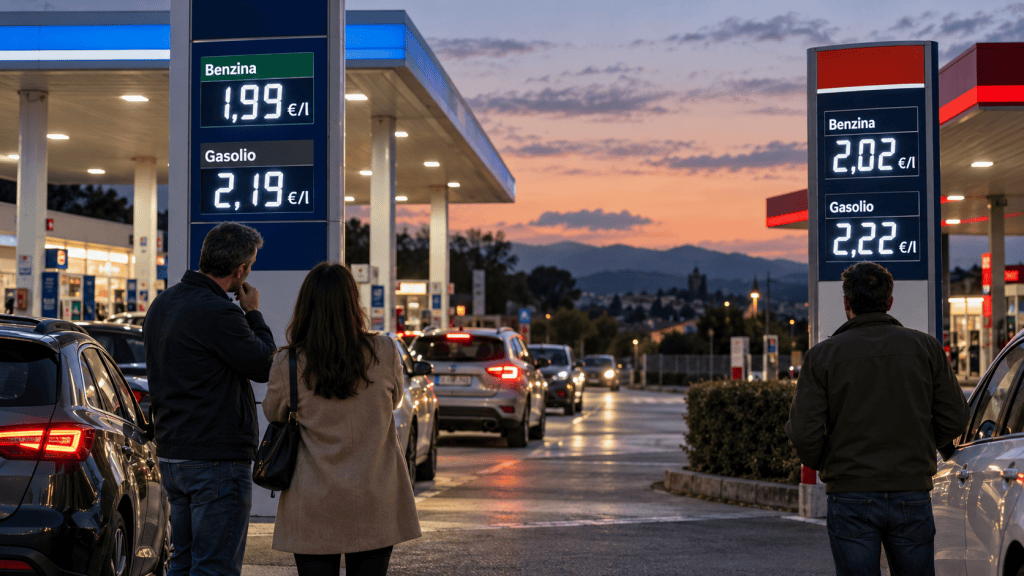
Quando un’impresa annuncia di aver fissato un prezzo massimo, la prima reazione è guardare quanto si risparmia alla pompa. È una domanda legittima, ma non esaurisce il problema. Bisogna chiedersi anche come quel prezzo sia stato scelto, quale effetto produca sui concorrenti e se continuerà a scendere qualora diminuiscano i costi di approvvigionamento.
Dal 28 settembre Eni applica alla propria rete un limite di 1,99 euro al litro per la benzina e 2,19 euro per il gasolio, inizialmente per trenta giorni e con la possibilità di estenderlo in funzione dell’andamento del mercato e delle forniture. IP, controllata da Socar, ha annunciato un proprio limite da introdurre progressivamente, ma senza comunicare inizialmente un importo altrettanto definito (Sky TG24, 28 settembre 2026: https://tg24.sky.it/economia/2026/09/28/benzina-diesel-gasolio-prezzo-eni-ip).
Il beneficio immediato è comprensibile. Il 28 settembre il prezzo medio nazionale sulla rete stradale in modalità self è di 2,152 euro per la benzina e 2,369 euro per il gasolio (Ministero delle Imprese e del Made in Italy, «Prezzi medi nazionali», aggiornamento del 28 settembre 2026: https://www.mimit.gov.it/it/prezzi-carburanti-media-nazionale). Confrontando quei valori con i limiti Eni si ottengono 16,2 centesimi in meno per litro di benzina e 17,9 per il gasolio: rispettivamente 8,10 e 8,95 euro su cinquanta litri. È una differenza rispetto alla media, non un risparmio garantito per tutti: chi già acquistava a un prezzo inferiore deve confrontare il tetto con il proprio distributore abituale. Né la lieve diminuzione della media rilevata nello stesso giorno basta, da sola, ad attribuire a Eni tutto il movimento del mercato.
In economia il prezzo massimo merita però un’altra lettura. Il monopolista non sceglie semplicemente il prezzo più alto immaginabile. Sceglie la quantità e il prezzo che massimizzano il profitto alla luce della domanda: oltre un certo livello, il maggior guadagno su ciascuna unità venduta è più che compensato dalle vendite perse. In termini tecnici, la scelta ottimale si colloca dove il ricavo marginale incontra il costo marginale. Parlare del «massimo che il mercato può assorbire» è dunque un’intuizione utile, purché si precisi che si tratta di una relazione tra prezzo, quantità e margine, non di una cifra fissa conosciuta una volta per tutte.
Il mercato dei carburanti non è un monopolio. Vi operano più reti, gestori e distributori indipendenti, e la concorrenza cambia da una zona all’altra. La domanda complessiva di carburante può essere poco sensibile al prezzo nel breve periodo: chi deve andare al lavoro non può sempre rinunciare al viaggio. Questo non significa che sia insensibile al marchio. L’automobilista può scegliere dove fare rifornimento, soprattutto se conosce i prezzi degli impianti vicini. Per la singola rete, conquistare o perdere litri a favore di un concorrente è una possibilità concreta. L’Antitrust ha documentato, in una precedente indagine sul settore, differenze di prezzo fra impianti della grande distribuzione, pompe indipendenti e reti delle compagnie (Autorità garante della concorrenza e del mercato, indagine conoscitiva, 28 dicembre 2012: https://www.agcm.it/media/comunicati-stampa/2012/12/alias-6312).
È qui che entra in gioco l’oligopolio. Quando i grandi operatori sono pochi e osservano continuamente le reciproche scelte, ciascuno tiene conto della risposta degli altri. I prezzi possono muoversi in modo simile anche senza un cartello. In determinate condizioni questo parallelismo può attenuare la competizione e produrre un risultato che, per il consumatore, ricorda alcuni effetti del monopolio. Non possiamo però concludere che prezzi simili dimostrino un accordo, né che il livello raggiunto coincida necessariamente con il prezzo di monopolio. Le differenze tra territori, impianti, costi e gestori contano.
Un numero annunciato pubblicamente può allora avere due effetti. Se si trova sotto i prezzi correnti, porta un vantaggio a chi prima pagava di più e può spingere i concorrenti a ridurre i propri listini. Ma può anche diventare un riferimento visibile: sarebbe un esito meno favorevole se operatori che avrebbero potuto vendere a un prezzo inferiore si fermassero vicino a quel valore. È un rischio teorico da verificare, non un’accusa rivolta a Eni o a IP. La sensibilità concorrenziale delle informazioni di prezzo non è, del resto, un tema nuovo: nel 2007 l’AGCM rese vincolanti impegni delle compagnie che comprendevano la rinuncia alla pubblicazione di prezzi consigliati, ritenuta utile a evitare scambi di informazioni capaci di favorire un parallelismo dei prezzi. Si trattava di un contesto e di una pratica diversi dall’annuncio odierno (AGCM, procedimento I681, 20 dicembre 2007: https://www.agcm.it/media/comunicati-stampa/2007/12/alias-3269).
Possiamo dire che Eni conosca già, grazie ai propri studi, il prezzo massimo che i consumatori sono disposti a pagare senza rinunciare alle vendite? Possiamo ragionevolmente supporre che una grande impresa valuti costi, volumi, prezzi concorrenti e comportamento dei clienti prima di assumere una decisione di tale rilievo. Non possiamo però conoscere il risultato delle sue analisi interne. Inoltre un’impresa non mira necessariamente a conservare tutte le vendite: potrebbe accettare un minor margine per litro per attrarre nuovi clienti, oppure privilegiare un diverso equilibrio tra volumi e margini. Il prezzo annunciato non rivela da solo quale obiettivo prevalga.
Le critiche provenienti dalla filiera distributiva richiamano un’altra questione. Una grande impresa integrata può avere condizioni di approvvigionamento e capacità finanziarie diverse da quelle di un gestore o di un operatore indipendente. Assopetroli-Assoenergia ha accolto favorevolmente l’iniziativa, chiedendo però che i benefici raggiungano anche le vendite all’ingrosso, così da non lasciare fuori una parte del mercato e salvaguardare condizioni competitive equilibrate; i gestori hanno espresso preoccupazioni per gli effetti sulla distribuzione (Sky TG24, 28 settembre 2026: https://tg24.sky.it/economia/2026/09/28/benzina-diesel-gasolio-prezzo-eni-ip). Sono questioni distinte dal vantaggio immediato del cliente e vanno valutate insieme a esso.
Il giudizio, quindi, non può fermarsi alla parola «tetto». Occorre osservare quanti impianti lo applicano, quali prezzi erano praticati prima, quanti concorrenti scendono ancora più in basso e come cambiano i prezzi quando variano le quotazioni dei prodotti raffinati e i costi di distribuzione. Solo confrontando i listini dei singoli impianti nel tempo, a parità di territorio e modalità di erogazione, si potrà stimare l’effetto dell’iniziativa. Per IP occorrerà innanzitutto conoscere il valore effettivo del limite e la sua estensione.
Un tetto può alleggerire oggi la spesa delle famiglie. La prova più importante arriverà domani: se il mercato consentirà prezzi inferiori, il consumatore dovrà poter beneficiare anche di quella discesa. Il prezzo massimo annunciato da un’impresa non deve diventare, nella percezione collettiva, il prezzo giusto da pagare sempre.


Lascia un commento